Domain buchenbretter.de kaufen?
Wir ziehen mit dem Projekt
buchenbretter.de um.
Sind Sie am Kauf der Domain
buchenbretter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchenbretter.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **


Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
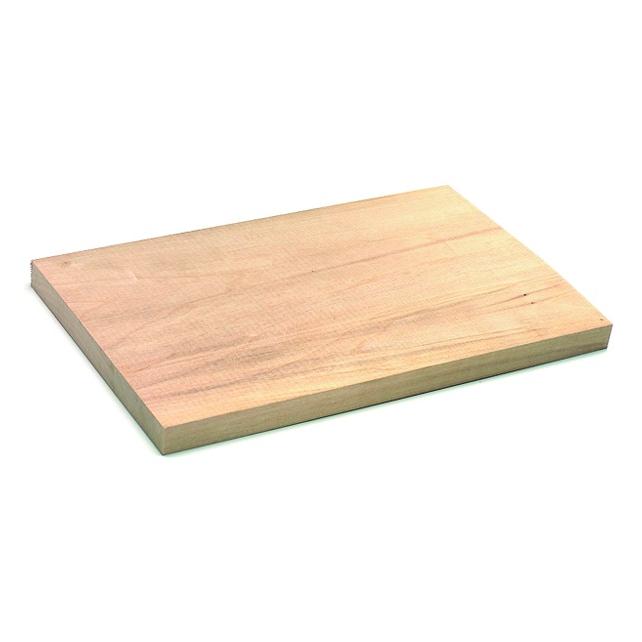
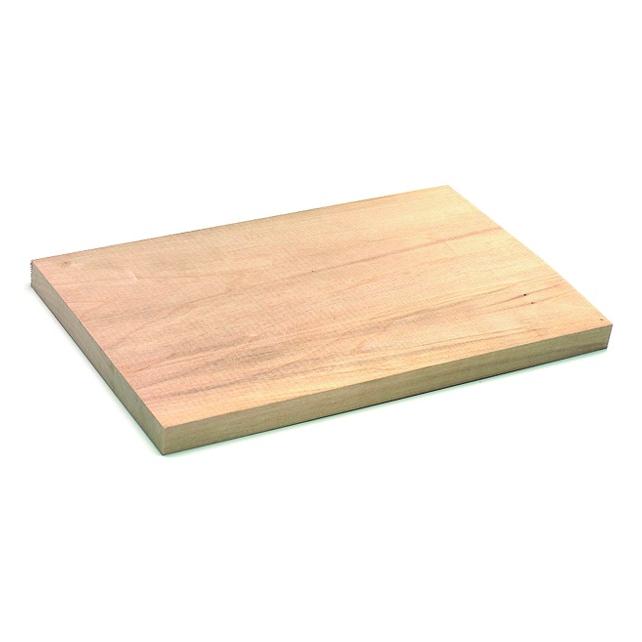
30mm Multiplexplatte Birke Bauholz Bastelholz Arbeitsplatte30mm Multiplexplatte Birke Bauholz Bastelholz Arbeitsplatte. Handwerkerqualität BB/BB: Beidseitig feingeschliffen – naturbelassene Optik mit Ästen, Farbspiel und fachgerechten Flickstellen. Verarbeitbarkeit: Präzise zu sägen, zu fräsen, zu bohren sowie hervorragend zu ölen, zu beizen oder zu lackieren. Vielseitig einsetzbar Maße: 1250 × 700 × 30 mm · Gewicht ca. 17063 g127,71 €*Versand: 19,95 €Sichere Weiterleitung zum Anbieter

-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
GRAMM medical Verbandkoffer Special Holzverarbeitung (418.035.00316)Eigenschaften • Verbandskoffer DIN 13157 + SPECIAL Holzbearbeitung, ausgestattet nach DIN 13 157 zzgl. branchentypischer Spezialfüllung, inkl. Halterung\n• Erste-Hilfe-Koffer aus Kunststoff (ABS)\n• Schlag- und bruchfest\n• Mobil und stationär einsetzbar\n• Mit Wandhalterung\n• Inneneinteilung verstellbar\n• Gummidichtung\n• Verplombbar\n• Inhalt nach DIN 13 157\n• SPECIAL Holzbearbeitung\n• Farbe: orange\n• Maße: 330 x 420 x 150 mm Anwendung • Sägewerke \n• Möbelindustrie / -Handwerk \n• Schreinereien \n• Drechsler- und Restaurationsbetrieben Lieferumfang • 1 Verbandtuch, DIN 13 152-A, 60 x 80 cm \n• 4 Einmalhandschuhe, Vinyl \n• 2 Dreiecktücher, DIN 13 168, weiß \n• 3 Verbandpäckchen, DIN 13 151-M \n• 1 Verbandpäckchen, DIN 13 151-G \n• 1 Verbandpäckchen, DIN 13 151-K \n• 2 Fixierbinden, DIN 61 634, 6 cm x 4 m \n• 2 Fixierbinden, DIN 61 634, 8 cm x 4 m \n• 2 Augenkompressen, oval \n• 1 Schere, DIN 58 279-B190 kniegebogen \n• 1 Rettungsdecke 210 x 160 cm, gold/silber \n• 1 Heftpflaster, DIN 13 019, 2,5 cm x 5 m \n• 8 Wundschnellverbände, DIN 13 019, 10 cm x 6 cm \n• 5 Vliestücher \n• 6 Kompressen \n• 2 Folienbeutel, wiederverschließbar \n• 4 Fingerverbände 12 x 2 cm \n• 4 Fingerkuppenverbände 4 x 7 cm \n• 4 Pflaster-Strips 19 x 72 mm \n• 8 Pflaster-Strips 25 x 72 mm \n• 1 Kälte-Sofortkompresse, selbstaktivierbar \n• 1 Anleitung zur Ersten Hilfe \n• 1 Inhaltsverzeichnis DIN 13 157 \n• Augenspülflasche \n• Lederfederlinge \n• Kälte-Sofortkompressen \n• Desinfektionsmittel \n• Pinzette \n• Netzverbände \n• Augenklappe \n• Beatmungsmaske \n• Actiomedic AQUATIC Schnellverband \n• Feuchtes Reinigungstuch \n• Netzverbände \n• Beatmungsmaske. Weitere Informationen entnehmen Sie bitte dem Leitfaden für Erste Hilfe Ausstattungen (418.035.00316)107,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
30mm Multiplexplatte Birke Bauholz Bastelholz Arbeitsplatte30mm Multiplexplatte Birke Bauholz Bastelholz Arbeitsplatte. Handwerkerqualität BB/BB: Beidseitig feingeschliffen – naturbelassene Optik mit Ästen, Farbspiel und fachgerechten Flickstellen. Verarbeitbarkeit: Präzise zu sägen, zu fräsen, zu bohren sowie hervorragend zu ölen, zu beizen oder zu lackieren. Vielseitig einsetzbar Maße: 1250 × 700 × 30 mm · Gewicht ca. 17063 g127,71 €*Versand: 19,95 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Freud Kreissägeblatt für Bauholz 160x2,0/1,3x20mm 14 Zähne FR06C001HFreud Kreissägeblatt für Bauholz 160x2,0/1,3x20mm 14 Zähne FR06C001H für Hand- und Tauchkreissägen Einsatzbereich: Bauholz mit Nägeln und Betonresten, Weichholz und Grobspanplatten Highlights: Beschichtung Perma-SHIELD: Eine Antihaftbeschichtung, die anspruchsvollsten Anwendungen standhält. Die Beschichtung reduziert Wärmeentwicklung, schützt vor Korrosion und vermeidet Harzrückstände, um Werkzeugreinigungen zu erleichtern. TiCo-Hartmetalltechnologie: Ein von Freud entwickeltes und hergestelltes Titan-Kobalt-Hartmetall, das sich durch seine spezielle Formulierung und hohe Dichte auszeichnet. Es ermöglicht schärfere Schnittkanten, makellose Ergebnisse und signifikant längere Lebensdauer. Nagelfest: Eine spezielle Hartmetallrezeptur und ein innovatives Zahndesign sorgen für hohe Widerstandsfähigkeit beim Schneiden von Bauholz mit Nägeln und Betonresten. Merkmale: Für Handsägen, ideal zum Schneiden von Bauholz mit Nägeln und Betonresten, Weichholz und Grobspanplatten. Die Zähne aus Titan-Kobalt-Hartmetall (TiCo) von Freud mit einer signifikant längeren Standzeit ermöglichen makellose Ergebnisse. Die Perma-Shield-Beschichtungstechnologie sorgt für ausgezeichneten Schutz und gewährleistet eine maximale Standzeit. Precisely the best – Freud als weltweit größter Hersteller von Premium-Kreissägeblättern bietet für jeden Anwendungsbedarf das passende Sägeblatt. Speziell konstruierte Dämpfungsschlitze sorgen für einen spürbar ruhigeren Lauf und eine deutliche Reduzierung von Vibration und Geräusch. Die spezielle schlagfeste Trimetall-Hartlötverbindung von Freud besteht aus Kupfer zwischen zwei Silberschichten und hält extremen Schlägen stand. Der Premium-Stahlkörper steht für Präzision und hohe Standzeit. Jedes Sägeblatt wird zur einfachen und schnellen Erkennung durch den Anwender mittels Laser gekennzeichnet.27,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Freud Kreissägeblatt für Bauholz 165x2,0/1,3x20mm 14 Zähne FR07C001HFreud Kreissägeblatt für Bauholz 165x2,0/1,3x20mm 14 Zähne FR07C001H für Hand- und Tauchkreissägen Einsatzbereich: Bauholz mit Nägeln und Betonresten, Weichholz und Grobspanplatten Highlights: Beschichtung Perma-SHIELD: Eine Antihaftbeschichtung, die anspruchsvollsten Anwendungen standhält. Die Beschichtung reduziert Wärmeentwicklung, schützt vor Korrosion und vermeidet Harzrückstände, um Werkzeugreinigungen zu erleichtern. TiCo-Hartmetalltechnologie: Ein von Freud entwickeltes und hergestelltes Titan-Kobalt-Hartmetall, das sich durch seine spezielle Formulierung und hohe Dichte auszeichnet. Es ermöglicht schärfere Schnittkanten, makellose Ergebnisse und signifikant längere Lebensdauer. Nagelfest: Eine spezielle Hartmetallrezeptur und ein innovatives Zahndesign sorgen für hohe Widerstandsfähigkeit beim Schneiden von Bauholz mit Nägeln und Betonresten. Merkmale: Für Handsägen, ideal zum Schneiden von Bauholz mit Nägeln und Betonresten, Weichholz und Grobspanplatten. Die Zähne aus Titan-Kobalt-Hartmetall (TiCo) von Freud mit einer signifikant längeren Standzeit ermöglichen makellose Ergebnisse. Die Perma-Shield-Beschichtungstechnologie sorgt für ausgezeichneten Schutz und gewährleistet eine maximale Standzeit. Precisely the best – Freud als weltweit größter Hersteller von Premium-Kreissägeblättern bietet für jeden Anwendungsbedarf das passende Sägeblatt. Speziell konstruierte Dämpfungsschlitze sorgen für einen spürbar ruhigeren Lauf und eine deutliche Reduzierung von Vibration und Geräusch. Die spezielle schlagfeste Trimetall-Hartlötverbindung von Freud besteht aus Kupfer zwischen zwei Silberschichten und hält extremen Schlägen stand. Der Premium-Stahlkörper steht für Präzision und hohe Standzeit. Jedes Sägeblatt wird zur einfachen und schnellen Erkennung durch den Anwender mittels Laser gekennzeichnet.28,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.